Taranto: le motivazioni della sentenza del Tribunale Federale
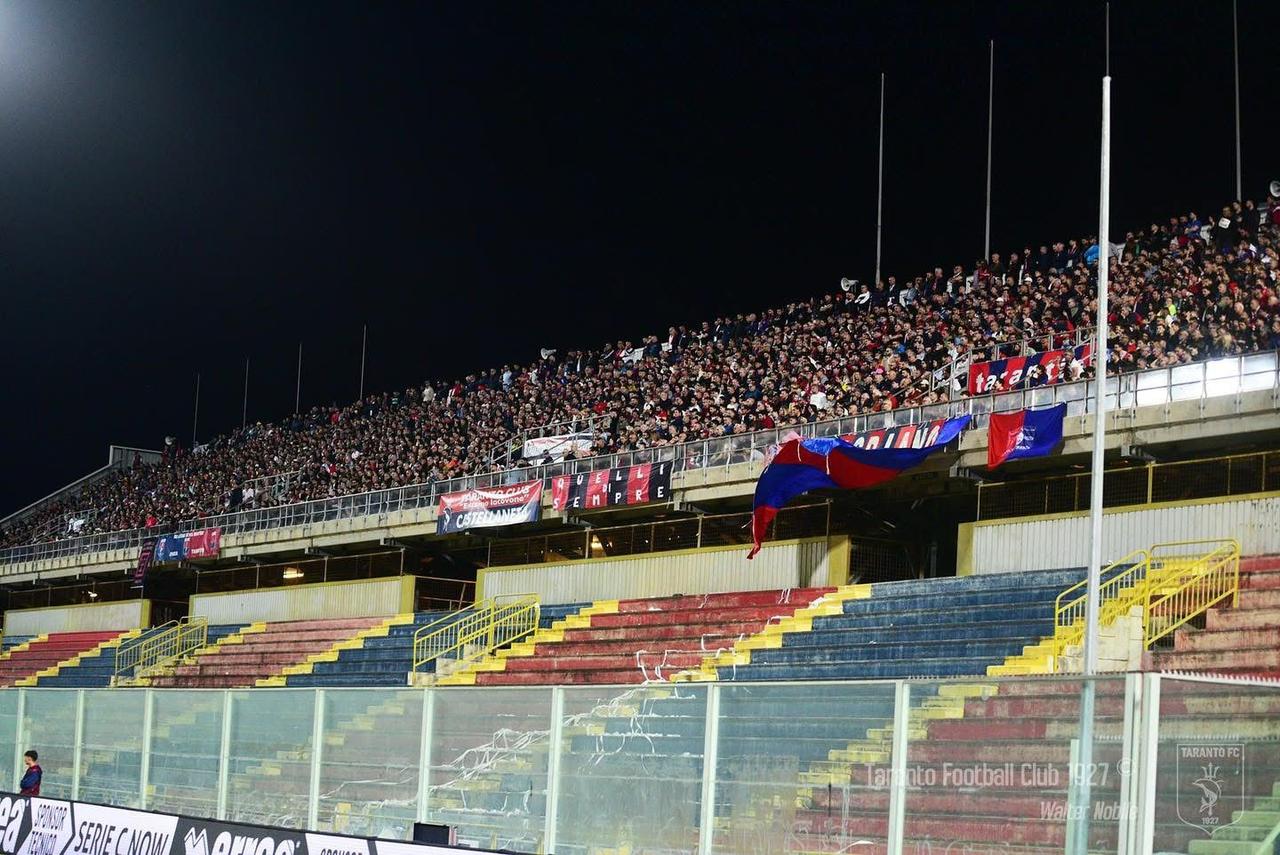
Sono state rese note, ieri, le motivazioni della sentenza del Tribunale Federale che ha sancito l’esclusione del Taranto dal campionato e l’inibizione di diversi dirigenti.
In particolare, il presidente Massimo Giove e il dirigente Alfonso sono stati inibiti per 3 anni, Campbell per 1 anno e Acquaviva per 6 mesi. Al centro della vicenda vi è il mancato pagamento delle ritenute Irpef e dei contributi INPS relativi agli stipendi di novembre e dicembre 2024, oltre alla gestione del piano di rateizzazione in corso.
Secondo il Tribunale, il Taranto avrebbe adottato una procedura di pagamento irregolare, compensando i propri debiti con presunti crediti erariali di una società terza, la General Service S.r.l., che si sarebbe fatta carico degli obblighi fiscali del club nei confronti dell’Agenzia delle Entrate e dell’INPS.
Di seguito le motivazioni principali, riportate da Antenna Sud:
1. Uso improprio dei crediti d’imposta
I crediti d’imposta possono essere utilizzati esclusivamente per il pagamento delle ritenute maturate dallo stesso soggetto che li ha generati e non per estinguere debiti di terzi o debiti di natura diversa.
2. Crediti non dichiarati
I crediti compensati a favore del Taranto non risultano dichiarati né nel modello 770 né in altre dichiarazioni fiscali della General Service S.r.l.
3. Accollo del debito senza compensazione
Sebbene la normativa tributaria consenta a un soggetto terzo di assumere il debito di un’altra società, ciò non permette la compensazione con crediti fiscali dell’accollante.
A complicare ulteriormente la situazione, il club non ha versato alcuna ritenuta Irpef sugli stipendi di gennaio 2025 e non ha rispettato i pagamenti delle rate relative agli incentivi all’esodo e ai contributi INPS previsti per lo stesso mese.